Assicurazione Commerciale per il Noleggio di Articoli: Una Guida Pratica per il 2026
Joshua Price
April 21, 2026
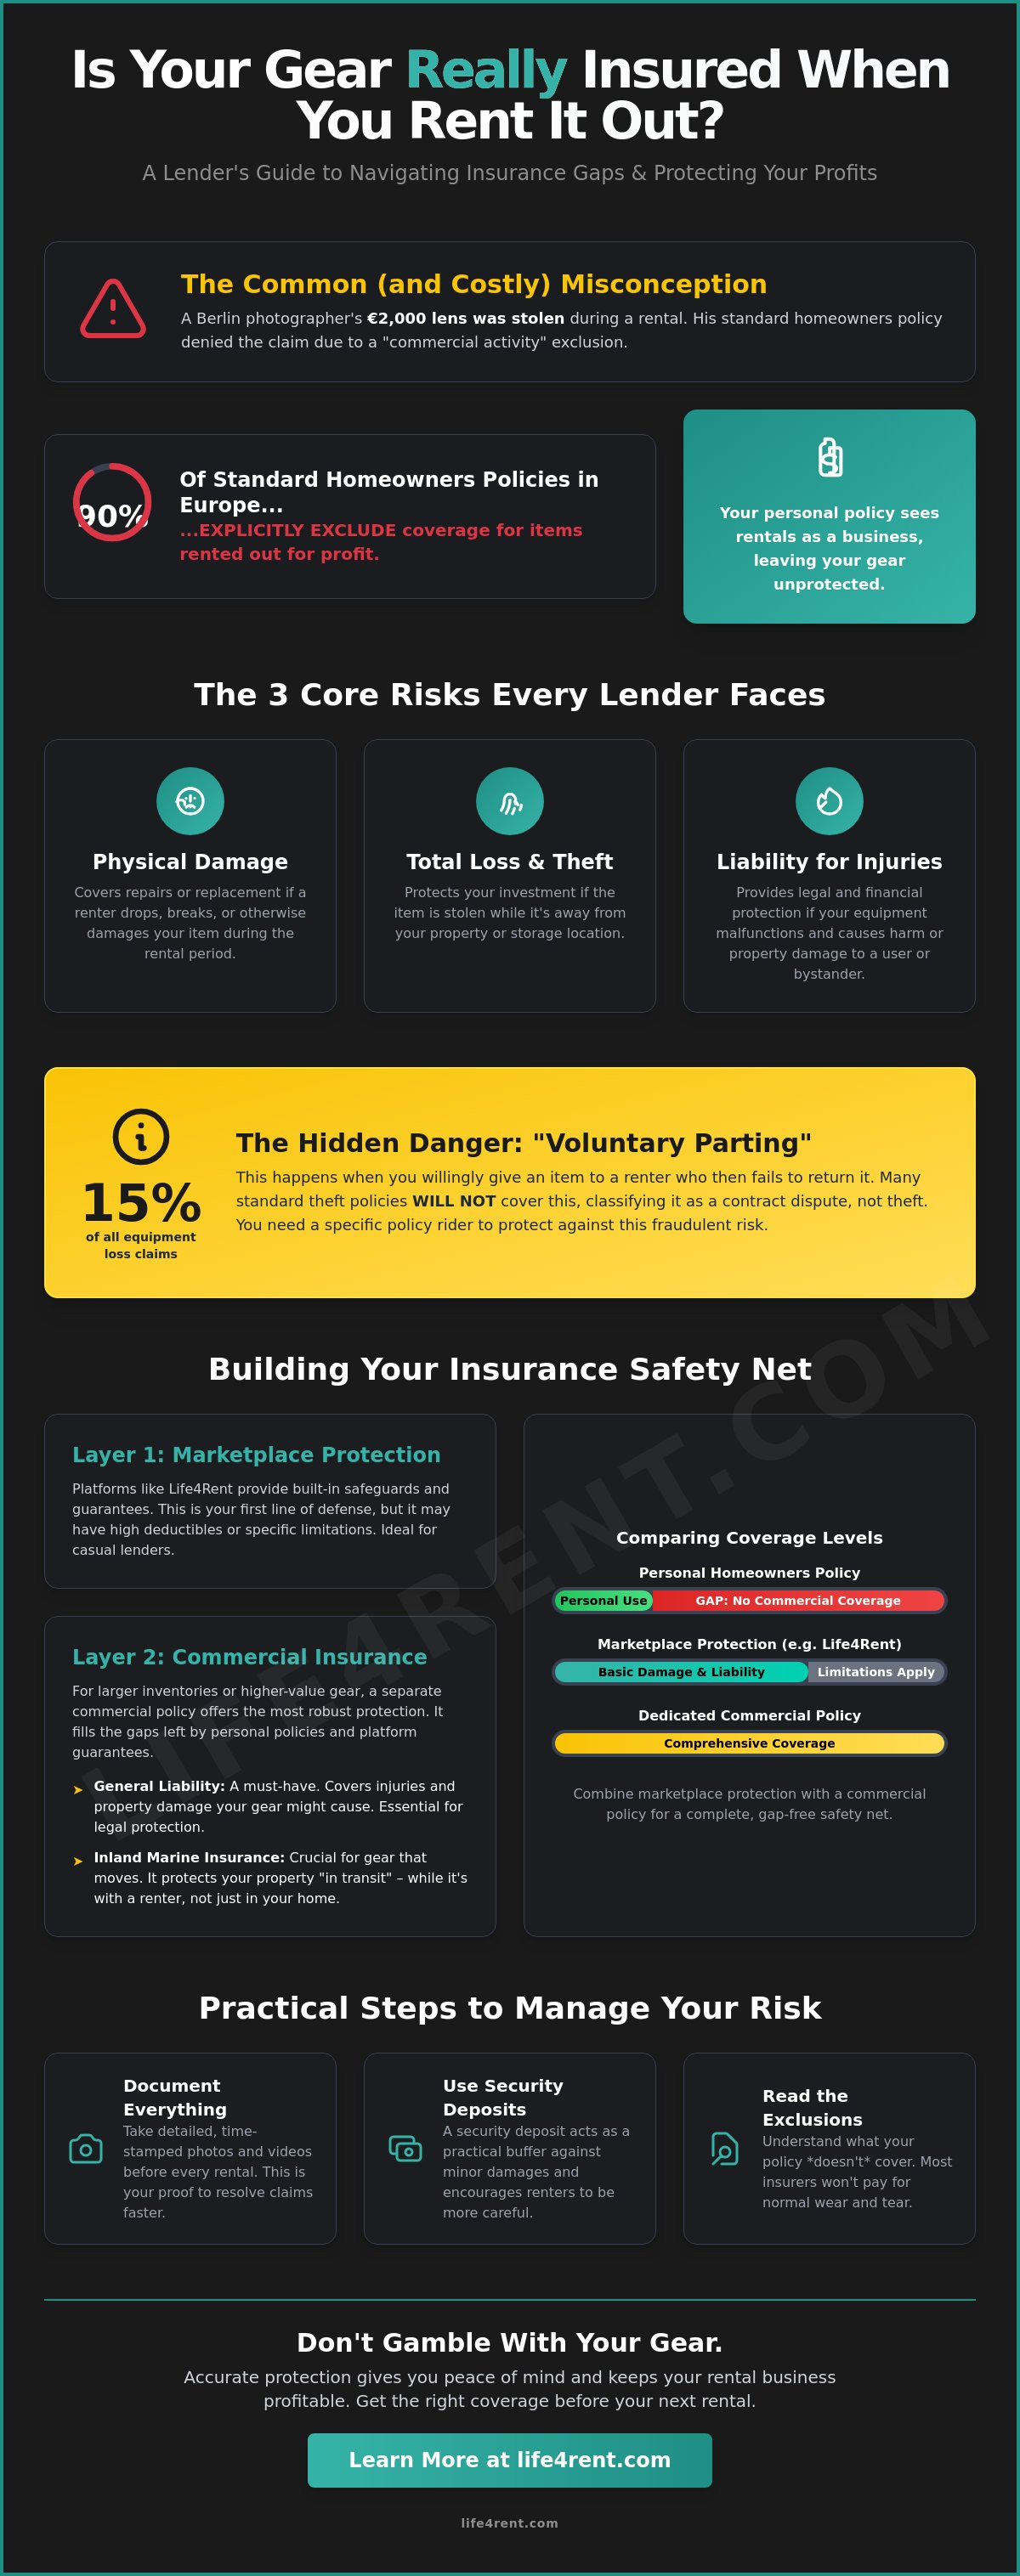
Il 12 marzo 2024, un fotografo a Berlino ha scoperto che la sua polizza assicurativa sulla casa standard non avrebbe coperto un obiettivo da 2.000 euro rubato durante un noleggio peer-to-peer. La maggior parte delle persone presume che la propria assicurazione personale rimanga attiva quando presta attrezzature, ma le esclusioni per "attività commerciale" spesso lasciano i prestatori scoperti. Hai bisogno di una strategia chiara per l'assicurazione aziendale per il noleggio di articoli che non intacchi l'intero margine di profitto.
È frustrante quando termini legali complessi e premi elevati ti fanno sentire come se stessi giocando d'azzardo con la tua attrezzatura di alto valore. Imparerai come identificare le lacune nella protezione fornita dalla piattaforma e trovare una copertura conveniente che si adatti al budget di un prestatore occasionale. Una protezione accurata non dovrebbe richiedere una laurea in giurisprudenza o un enorme conto bancario aziendale.
Il mercato europeo nel 2026 offre diverse opzioni specifiche per la responsabilità civile di terzi e le esenzioni da danni. Queste scelte forniscono una sicurezza reale per la tua attrezzatura mentre guadagni un reddito extra. I dettagli di copertura verificati ti assicurano di poter proteggere la tua attrezzatura prima del prossimo passaggio di mano.
Le basi dell'assicurazione per gli articoli noleggiati
L'assicurazione per gli articoli noleggiati copre l'attrezzatura mentre è in possesso di terzi. La maggior parte delle persone presume che la propria copertura esistente sia sufficiente, ma raramente è così. Si affrontano tre rischi principali: danni fisici, perdita totale per furto e responsabilità per lesioni. Avrai bisogno di un'assicurazione aziendale specifica per il noleggio di articoli per gestire questi rischi in modo efficace.
I proprietari spesso scambiano la protezione della piattaforma per una polizza assicurativa completa. Sebbene alcuni siti offrano garanzie di base, queste spesso hanno franchigie elevate o definizioni ristrette di ciò che costituisce un reclamo. Un'assicurazione aziendale dedicata per il noleggio di articoli fornisce una rete di sicurezza più robusta che rimane con l'attrezzatura indipendentemente dalla piattaforma.
I piccoli operatori spesso iniziano con una polizza per proprietari di attività per consolidare la loro copertura di proprietà e responsabilità in un unico pacchetto. Questo approccio aiuta a gestire i costi di protezione delle attrezzature di alto valore. È un punto di partenza standard per chiunque passi da un hobby occasionale a un'attività secondaria strutturata.
Per capire meglio come questi tipi di copertura funzionano nella pratica, guarda questo utile video:
- Danni fisici: Copre le riparazioni o la sostituzione se un noleggiatore fa cadere o rompe il tuo articolo durante il periodo di noleggio.
- Perdita totale per furto: Protegge il tuo investimento se l'articolo viene rubato mentre si trova lontano dal tuo luogo di stoccaggio.
- Responsabilità per lesioni: Fornisce protezione legale se la tua attrezzatura causa danni o lesioni a un utente.
La lacuna nella tua polizza assicurativa sulla casa standard
La maggior parte delle polizze personali si ferma alla porta di casa. Gli assicuratori considerano un noleggio come un'attività commerciale che richiede un profilo di rischio diverso rispetto a un hobby personale. Dovresti controllare la tua polizza per le esclusioni di uso commerciale prima di elencare il tuo primo articolo. Le statistiche del 2024 suggeriscono che oltre il 90% delle polizze assicurative sulla casa standard in Europa escludono esplicitamente la copertura per gli articoli noleggiati a scopo di lucro. Questa lacuna ti rende vulnerabile se un noleggiatore rompe un pezzo di attrezzatura mentre si trova lontano dalla tua proprietà.
Comprendere il rischio di separazione volontaria
La separazione volontaria si verifica quando si consegna un articolo a qualcuno che poi non lo restituisce. Molte polizze antifurto standard non copriranno questo caso perché hai consegnato l'articolo volontariamente. Le compagnie assicurative spesso classificano questo come una truffa o una controversia contrattuale piuttosto che un furto tradizionale. Avrai bisogno di clausole specifiche per proteggerti da questo tipo di frode. I dati dei marketplace di noleggio mostrano che gli articoli non restituiti rappresentano quasi il 15% di tutti i reclami per perdita di attrezzature. Senza questa copertura, potresti ritrovarti senza articolo e senza modo di reclamare la perdita tramite il tuo fornitore standard.
Tipi comuni di copertura per un'attività di noleggio
La maggior parte dei proprietari pensa che una singola polizza copra ogni possibile inconveniente. Non è così. Hai bisogno di un mix di diverse protezioni per mantenere efficace la tua assicurazione aziendale per il noleggio di articoli. Ogni polizza gestisce un rischio specifico, da un cliente che si fa male a una macchina che semplicemente si ferma senza motivo, rendendo un piano completo per l'assicurazione aziendale per il noleggio di articoli una necessità.
Perché la Responsabilità Civile Generale è una priorità
Sei responsabile se la tua attrezzatura causa lesioni a un noleggiatore o a un passante. Un utensile elettrico difettoso potrebbe causare un taglio profondo a un vicino, e le spese mediche possono aumentare rapidamente. La copertura di responsabilità civile paga questi costi e le tue spese legali se un reclamo va in tribunale.
È il requisito più comune per chiunque voglia elencare su una piattaforma di noleggio attrezzature peer-to-peer. Se conservi il tuo inventario in un magazzino o garage in affitto, probabilmente avrai bisogno anche di un'assicurazione per affittuari commerciali. Questa protegge lo spazio in cui conservi i tuoi beni da incendi o altri disastri legati alla proprietà.
Il ruolo dell'assicurazione Inland Marine
Il nome sembra indicare le barche, ma in realtà è per la "proprietà in transito". L'assicurazione sulla proprietà standard di solito copre gli articoli solo quando si trovano all'interno del tuo edificio. Questa copertura specifica è essenziale per qualsiasi situazione di noleggio di utensili in cui gli articoli si spostano tra case e cantieri.
La maggior parte delle polizze di questo tipo copre furto, incendio e danni accidentali durante il periodo di noleggio. Se l'auto di un noleggiatore viene scassinata mentre la tua attrezzatura fotografica è all'interno, questa assicurazione ti aiuta a recuperare la perdita. È una rete di sicurezza per il tempo in cui i tuoi articoli sono fuori dalla tua vista e nelle mani di altri.
Oltre a queste basi, dovresti considerare altre due opzioni per garantire che la tua attività rimanga redditizia:
- Copertura per guasti all'attrezzatura: Questa copre i guasti meccanici interni. Se la pompa di un'idropulitrice si guasta a causa di un difetto di fabbricazione anziché di un impatto esterno, questa polizza interviene.
- Copertura del costo di sostituzione: Dovresti sempre scegliere questa opzione rispetto al "valore in contanti effettivo". Paga per una nuova versione dell'articolo anziché per il suo valore deprezzato. Se un generatore di tre anni viene distrutto, otterrai abbastanza per acquistare un modello del 2026, non solo una frazione del prezzo originale.
Scoprirai che avere la documentazione giusta rende molto più facile elencare il tuo primo articolo con fiducia e sicurezza.
Protezione del marketplace vs. assicurazione commerciale
Le piattaforme di marketplace come Life4Rent spesso includono una protezione integrata per gli articoli elencati sul loro sito. Questa copertura è solitamente inclusa nella commissione di transazione, quindi non devi gestire un premio mensile separato per ogni singolo noleggio. L'assicurazione commerciale standard è diversa perché è una polizza dedicata che acquisti da un broker per coprire l'intero inventario indipendentemente da dove venga noleggiato.
I piani del marketplace sono tipicamente più convenienti; tuttavia, spesso hanno limiti di copertura inferiori rispetto alle polizze private. I proprietari che noleggiano macchinari di alto valore come attrezzature per noleggio di escavatori spesso scoprono che un approccio ibrido funziona meglio. Dovrai comprendere i compromessi tra queste due opzioni per garantire che i tuoi beni rimangano protetti durante ogni transazione.
Quando affidarsi alla protezione della piattaforma
La protezione della piattaforma è una scelta solida per i prestatori occasionali che elencano articoli a basso rischio. Se stai noleggiando attrezzature per bambini, piccoli utensili manuali o attrezzature da campeggio, la copertura integrata è solitamente sufficiente. Life4Rent e siti simili integrano il processo di reclamo direttamente nell'app. Questo rende la gestione della documentazione più semplice perché il contratto di noleggio e la cronologia dei pagamenti sono già registrati.
La maggior parte dei piani di piattaforma ha regole specifiche che devi seguire per rimanere idoneo. Dovrai inviare foto dell'articolo prima e dopo il noleggio per dimostrare eventuali danni. Ecco alcuni requisiti comuni per la copertura del marketplace:
- Requisiti di prova: Foto chiare e con data e ora sono obbligatorie per ogni transazione.
- Franchigie: Molte protezioni del marketplace includono una franchigia fissa, spesso compresa tra €50 e €250 per sinistro.
- Articoli esclusi: L'elettronica specializzata o gli articoli vintage potrebbero non essere coperti dai termini standard della piattaforma.
Quando una polizza commerciale vale il costo
Una polizza privata diventa necessaria una volta che il tuo reddito da noleggio raggiunge un livello professionale. Molti proprietari in Europa considerano un'assicurazione aziendale per il noleggio di articoli separata quando il loro fatturato annuale supera i 10.000 euro. Fotografi professionisti o appaltatori che noleggiano attrezzature specializzate hanno bisogno dei limiti più elevati che i marketplace non forniscono. Le polizze commerciali offrono anche maggiore flessibilità se noleggi articoli tramite diversi canali o il tuo sito web.
L'assicurazione privata ti dà più controllo sui termini della tua copertura. Questo approccio garantisce che la tua attività rimanga stabile anche se una piattaforma cambia i suoi termini di servizio nel 2026. Considera questi vantaggi di una polizza privata:
- Indipendenza del canale: Il tuo inventario rimane coperto sia che lo noleggi su un marketplace o direttamente a un vicino.
- Responsabilità più elevata: I piani commerciali spesso includono €1 milione o più di copertura di responsabilità civile; questo è vitale per macchinari pesanti.
- Clausole personalizzate: Puoi aggiungere clausole specifiche per il furto da un veicolo o per i noleggi internazionali.
Come valutare una polizza assicurativa per la tua attrezzatura
Devi guardare oltre il premio mensile quando scegli l'assicurazione aziendale per il noleggio di articoli. La franchigia rappresenta il tuo rischio finanziario iniziale in ogni reclamo. Se la tua franchigia è fissata a 500 euro e un noleggiatore causa 650 euro di danni, l'assicuratore paga solo 150 euro. Questo rende le piccole riparazioni una tua responsabilità. Dovresti bilanciare un premio più basso con il costo di frequenti incidenti minori che non raggiungeranno la soglia per un reclamo.
Il Valore Attuale in Contanti (ACV) è una clausola comune che sorprende molti proprietari. La maggior parte delle polizze non paga ciò che hai speso originariamente per l'attrezzatura. Pagano ciò che l'articolo vale il giorno in cui è stato danneggiato. Se hai acquistato una fotocamera professionale per 3.000 euro nel 2024, l'assicuratore potrebbe valutarla solo 1.400 euro entro il 2026. Non riceverai abbastanza per acquistare una sostituzione nuova di zecca; riceverai il valore di mercato di una usata.
Il furto da veicoli richiede un'attenta analisi nei documenti della tua polizza. Molti assicuratori escludono per impostazione predefinita il "furto da veicolo incustodito". Se la tua attrezzatura rimane in un furgone durante la notte e qualcuno irrompe, il reclamo potrebbe essere negato. Dovresti verificare se la polizza richiede un sistema di allarme specifico o se il veicolo deve essere parcheggiato in un'area recintata e chiusa tra le 22:00 e le 6:00 per rimanere coperto.
Come verificare le esclusioni per usura
Gli assicuratori distinguono tra danni accidentali e semplice invecchiamento. Se una betoniera smette di funzionare perché le guarnizioni interne hanno raggiunto la fine della loro vita utile, l'assicuratore non pagherà la riparazione. Devi dimostrare che un evento specifico e improvviso ha causato il guasto. Un'improvvisa sovratensione o un impatto fisico qualificano; un lento declino delle prestazioni in due anni no.
I registri di manutenzione sono la tua migliore difesa durante una controversia di reclamo. Dovresti documentare ogni intervallo di servizio e sostituzione di parti con date e ricevute. Questi registri mostrano che l'articolo era in buone condizioni prima del noleggio. Senza questa prova, un perito potrebbe sostenere che il guasto era inevitabile a causa di una scarsa manutenzione piuttosto che di un uso improprio da parte del noleggiatore.
Domande per il tuo agente assicurativo
Devi chiarire l'esatto ambito della tua assicurazione aziendale per il noleggio di articoli con un professionista. Chiedi specificamente se la polizza copre il "furto con raggiro" o la "separazione volontaria". Questo scenario si verifica quando un noleggiatore utilizza un'identità rubata per prendere la tua attrezzatura e non la restituisce mai. La copertura antifurto standard spesso fallisce qui perché hai consegnato l'articolo al ladro volontariamente in base a un contratto.
I limiti geografici sono un altro fattore critico per i proprietari europei. Dovresti confermare se la copertura rimane attiva se un noleggiatore porta l'attrezzatura oltre un confine. Alcune polizze coprono l'articolo solo all'interno del suo paese d'origine. Se il tuo noleggiatore porta un rimorchio dalla Germania all'Austria e ha un incidente, potresti ritrovarti senza alcuna protezione finanziaria. Verifica sempre l'elenco dei paesi coperti prima di firmare il contratto.
Puoi sfogliare gli annunci disponibili e vedere come altri proprietari gestiscono la loro attrezzatura su Life4Rent.
Passi pratici per gestire il rischio su Life4Rent
Una gestione efficace del rischio richiede una routine coerente per proteggere i tuoi beni. Anche la migliore assicurazione aziendale per il noleggio di articoli funziona meglio quando hai prove chiare a supporto di un reclamo. Devi trattare ogni noleggio come una transazione professionale per minimizzare le potenziali perdite ed evitare le insidie comuni.
Controlla le condizioni di deposito e restituzione dell'annuncio. La maggior parte degli host fissa questi importi dal 15% al 25% del valore di mercato attuale dell'articolo. Controlla sempre le valutazioni degli utenti e i badge di verifica prima di accettare un incontro. Questi dati ti aiutano a identificare persone affidabili nella comunità. Per coloro che noleggiano attrezzature di alto valore, l'utilizzo di servizi di verifica professionale come Instant Background Checks può offrire un ulteriore livello di sicurezza; puoi saperne di più sui loro processi di screening. Se un noleggiatore ha una storia di recensioni a cinque stelle negli ultimi 12 mesi, il rischio di una transazione problematica diminuisce significativamente.
I contratti dovrebbero definire chiaramente chi paga le riparazioni se qualcosa si rompe. Non vuoi discutere sulla responsabilità dopo che il danno è già avvenuto. Un accordo firmato garantisce che entrambe le parti comprendano i termini del passaggio di mano. Protegge i tuoi interessi in caso di controversia sulle condizioni dell'attrezzatura. Assicurati che il documento specifichi l'ora di restituzione e la penalità per ogni ora di ritardo dell'articolo.
Documentare le condizioni dei tuoi articoli
Dovresti scattare foto ad alta risoluzione della tua attrezzatura prima di ogni singolo passaggio di mano. Le foto con una risoluzione di almeno 12 megapixel forniscono dettagli sufficienti agli esperti assicurativi per vedere piccoli graffi o crepe. Concentrati sulle aree ad alta usura e sui segni esistenti per evitare controversie in seguito. È utile includere un timestamp digitale o una rapida foto del noleggiatore con l'articolo. Questo livello di dettaglio rende l'esperienza di noleggio neiybor più fluida per entrambe le parti.
Quando ispezioni la tua attrezzatura, concentrati su queste aree specifiche:
- Porte elettroniche e vani batteria.
- Parti mobili come cerniere, ruote o lenti.
- Aree superficiali soggette a graffi o ammaccature.
Iniziare in piccolo e scalare in sicurezza
Gli articoli di basso valore sono il modo migliore per capire come funziona la piattaforma. Potresti elencare utensili di base o attrezzature da campeggio prima di passare a fotocamere professionali o elettronica di fascia alta. Puoi gradualmente elencare attrezzature più costose man mano che raccogli recensioni positive e acquisisci esperienza. Questo approccio ti aiuta a costruire un'attività di noleggio sostenibile senza assumerti uno stress finanziario inutile. La maggior parte degli host di successo aspetta di avere almeno 10 recensioni positive prima di elencare articoli di valore superiore a 500 euro. Man mano che il tuo portfolio cresce, le tue esigenze di assicurazione aziendale per il noleggio di articoli cambieranno, quindi rivedi i tuoi livelli di copertura ogni sei mesi.
Proteggere la tua attrezzatura a lungo termine
Scoprirai che il giusto equilibrio tra costi e copertura ti aiuta a scalare senza preoccupazioni inutili. È importante confrontare le garanzie del marketplace con l'assicurazione aziendale commerciale per il noleggio di articoli per vedere quale si adatta al tuo inventario specifico. La maggior parte dei proprietari scopre che una combinazione di verifica della piattaforma e una solida polizza funziona meglio per attrezzature di alto valore.
Oltre a proteggere la tua attrezzatura, considera la tua salute finanziaria personale; puoi saperne di più su come LifeInsure.com aiuta i proprietari di aziende a trovare preventivi istantanei per l'assicurazione sulla vita a termine.
Life4Rent opera come marketplace peer-to-peer dal 2021, supportando gli utenti in 17 diverse categorie di articoli. La piattaforma utilizza sistemi di verifica e valutazione integrati per aiutarti a controllare i potenziali noleggiatori prima di qualsiasi passaggio di mano. Questi strumenti non sostituiscono una polizza assicurativa formale, ma riducono significativamente la probabilità di un reclamo filtrando gli utenti affidabili.
Puoi iniziare a costruire il tuo reddito da noleggio con queste protezioni pratiche in atto. Inizia a elencare i tuoi articoli su Life4Rent oggi per vedere come il sistema funziona per la tua attrezzatura. È un modo semplice per mettere al lavoro la tua attrezzatura mantenendo i rischi gestibili.
Domande Frequenti
Cosa copre tipicamente l'assicurazione aziendale per il noleggio di articoli?
L'assicurazione aziendale per il noleggio di articoli copre tipicamente danni accidentali, furto e responsabilità civile di terzi. Se un cliente inciampa su un treppiede che gli hai noleggiato, la parte di responsabilità gestisce i costi legali. La maggior parte delle polizze protegge l'attrezzatura fisica da incendi o allagamenti mentre si trova nel tuo magazzino. Dovresti verificare se la tua polizza specifica include la perdita di utilizzo, che paga il reddito che perdi mentre l'attrezzatura rimane in riparazione.
La mia fotocamera è coperta dalla mia assicurazione sulla casa se la noleggio?
La tua polizza assicurativa sulla casa quasi certamente esclude l'attrezzatura utilizzata per scopi commerciali. Le polizze standard in paesi come la Germania o il Regno Unito spesso hanno una clausola di uso commerciale che annulla la copertura una volta che accetti denaro per un noleggio. Potresti scoprire che anche una singola transazione di noleggio attiva questa esclusione. È più sicuro ottenere una polizza dedicata o una clausola specifica per attrezzature professionali.
Ho bisogno di una licenza commerciale per acquistare un'assicurazione per il noleggio di attrezzature?
Non sempre è necessaria una licenza commerciale formale per acquistare un'assicurazione, ma molti fornitori richiedono un numero di identificazione fiscale. Nell'Unione Europea, gli assicuratori spesso richiedono di registrarti come ditta individuale o società a responsabilità limitata se il tuo fatturato annuale supera determinate soglie. Alcune piattaforme peer-to-peer specializzate forniscono la propria copertura, il che ti consente di evitare del tutto la necessità di una polizza aziendale separata.
Cos'è l'assicurazione Inland Marine per le attrezzature?
L'assicurazione Inland Marine copre la tua attrezzatura mentre viene trasportata via terra o immagazzinata in una località di terzi. Questo è essenziale per le attività di noleggio perché gli articoli sono raramente statici. Colma le lacune lasciate dall'assicurazione sulla proprietà standard, che di solito copre gli articoli solo a un indirizzo commerciale fisso. Se la tua attrezzatura viene danneggiata in un furgone durante una consegna, questa polizza di solito gestisce i costi di riparazione.
Quanto costa l'assicurazione per una piccola attività di noleggio?
I costi dell'assicurazione per piccole attività di noleggio variano, ma i rapporti del 2024 mostrano che le polizze di responsabilità civile generale di base per piccole imprese partono da circa 400 a 600 euro all'anno. I premi dipendono dal valore totale del tuo inventario e dalla tua storia di reclami precedenti. Se stai noleggiando articoli di alto valore come telecamere cinematografiche, i tuoi costi saranno probabilmente più alti a causa dell'aumento del rischio di riparazioni costose. Questo rende l'assicurazione aziendale per il noleggio di articoli una voce di spesa necessaria nel tuo budget.
L'assicurazione copre la "separazione volontaria" o il furto da parte di un noleggiatore?
La copertura antifurto standard spesso esclude la separazione volontaria, che si verifica quando un noleggiatore prende la tua attrezzatura e non la restituisce mai. Hai bisogno di un'appendice specifica o di una polizza che includa la conversione per essere protetto in questi casi. Secondo i dati del settore del 2023, circa il 15% delle perdite di attrezzature a noleggio deriva da noleggi fraudolenti piuttosto che da tradizionali scassi. Verifica sempre se la tua polizza tratta un truffatore allo stesso modo di un ladro.
Come presento un reclamo se un noleggiatore danneggia la mia attrezzatura?
Dovresti documentare immediatamente il danno con foto e avvisare il tuo fornitore di assicurazione entro 24-48 ore. La maggior parte degli assicuratori richiede una dichiarazione scritta dal noleggiatore e una stima di riparazione da un tecnico certificato. Tieni pronte le ricevute di acquisto originali, poiché il perito le utilizzerà per determinare il valore di mercato attuale dell'articolo. Una comunicazione rapida aiuta ad accelerare il processo di pagamento quando si tratta di assicurazione aziendale per il noleggio di articoli.
Posso richiedere a un noleggiatore di fornire la propria assicurazione?
Puoi richiedere ai noleggiatori di fornire un certificato di assicurazione che ti nomini come assicurato aggiuntivo. Questa pratica è standard per il noleggio di attrezzature di produzione di fascia alta o macchinari pesanti in tutta Europa. Garantisce che la polizza del noleggiatore paghi per prima in caso di incidente. Se utilizzi una piattaforma peer-to-peer, verifica se offrono un sistema di esonero da danni che sostituisce la necessità di certificati individuali.
Life4Rent
Rent it. Earn from it. Own less, access more.
Browse peer-to-peer rentals near you, or list what you own and start earning — all protected by Life4Rent Protect.
About the author
Joshua Price
Amsterdam, Netherlands
Joshua writes about the financial side of renting and earning on Life4Rent. His guides focus on helping people understand the real cost of ownership, calculate rental income potential, and make smarter decisions about buying versus renting. He previously wrote on household economics and personal budgeting for a pan-European finance publication.