الأعمال والأصول
عملك يجلس على أموال: لماذا يمكن أن تكون المعدات والمخزون غير المستخدمين مصدر إيراداتك التالي
في كل عام، تنفق الشركات الأموال على تخزين الأصول القيمة وصيانتها والتخلص منها في النهاية. ماذا لو أن بعض هذه الموارد المنسية يمكن أن تولد إيرادات بدلاً من ذلك؟
Fred Agbator
تبحث الشركات باستمرار عن طرق لزيادة الإيرادات.
إنهم يستثمرون في الإعلان، ويوسعون فرق المبيعات، ويطورون منتجات جديدة، ويدخلون أسواقًا جديدة، ويتفاوضون مع الموردين.
ولكن هناك فرصة واحدة نادرًا ما تدرسها العديد من الشركات عن كثب.
الأموال المحتجزة في المعدات والأدوات والآلات والمخزون التي يمتلكونها بالفعل ولكن لم يعدوا يستخدمونها.
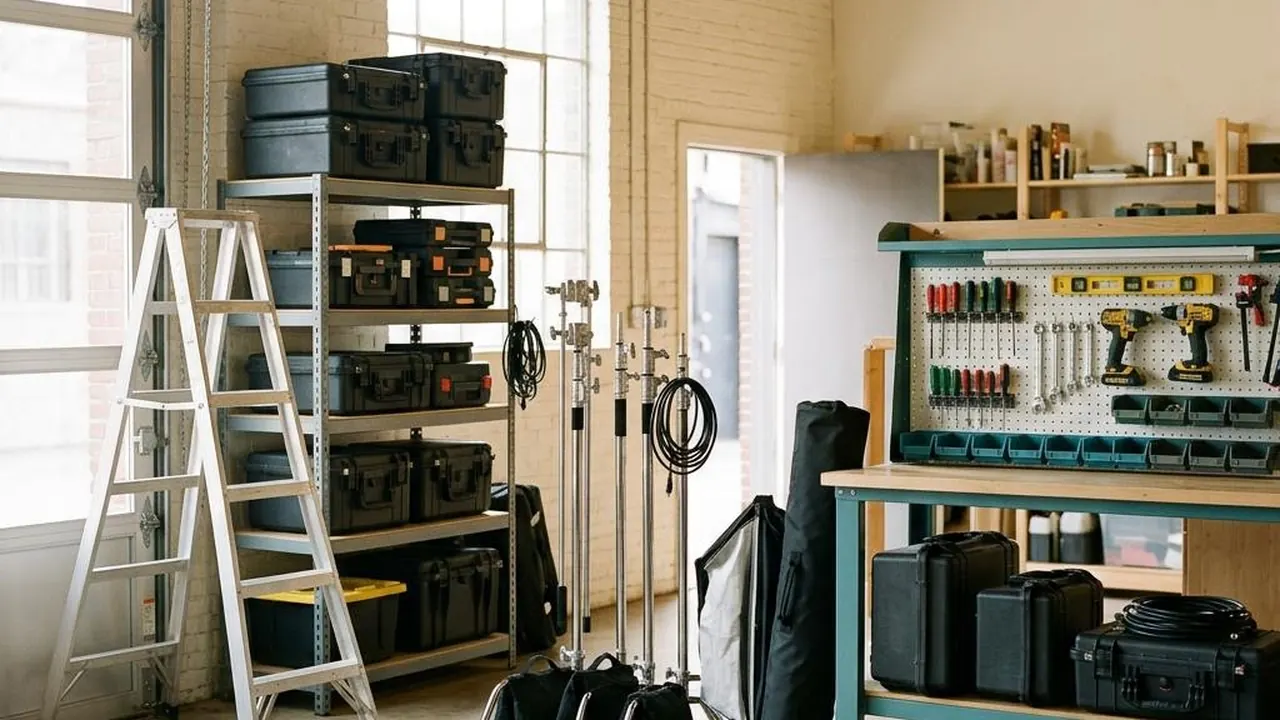
تجوّل في مرافق التخزين في فندق أو شركة بناء أو مصنع أو شركة إدارة فعاليات أو مشغل لوجستيات.
قد تجد معدات لم تُلمس منذ شهور.
أثاث تم استبداله أثناء التجديدات.
آلات تم تحديثها إلى نماذج أحدث.
معدات موسمية تنتظر فترة التشغيل التالية.
أدوات تم شراؤها لمشاريع انتهت بالفعل.
معدات مكتبية مخزنة بعد الانتقال.
عناصر لا تزال لها قيمة اقتصادية ولكنها لم تعد تساهم في عمليات الشركة.
وبينما تظل هذه الأصول خاملة، تستمر الشركة في دفع تكاليف التخزين والصيانة والأمن والتأمين وأحيانًا الإهلاك.
وهنا السؤال المحرج:
لماذا تدفع شركتك لتخزين أصول يمكن أن تحقق أرباحًا؟
ربما حان الوقت لإعادة التفكير في كيفية إدارة الشركات لمواردها غير المستخدمة.
1. التكلفة الخفية للمعدات الخاملة
الأصل التجاري غير المستخدم ليس دائمًا أصلاً غير ضار.
لنفترض أن شركة تمتلك معدات بقيمة 100,000 دولار.
قد تكون بعض هذه المعدات مطلوبة فقط خلال فترات معينة من العام.
وبقية الأشهر، تبقى مخزنة.
قد تتكبد الشركة تكاليف تخزين وتأمين وصيانة وفحص ونقل وإدارة.
حتى عندما لا تكون المعدات مستخدمة، قد تستمر قيمتها السوقية في الانخفاض.
الآن تخيل أنه يمكن تأجير جزء من هذه المعدات بأمان لشركات أخرى خلال الفترات التي لا تكون فيها مطلوبة.
بدلاً من عدم تحقيق أي إيرادات تشغيلية، يمكن لهذه الأصول أن تساهم في التدفق النقدي للشركة.
لن تحتاج الشركة بالضرورة إلى تصنيع أي شيء جديد، أو توظيف فريق مبيعات، أو فتح فرع آخر.
ستكون ببساطة بصدد إيجاد استخدام إنتاجي للموارد التي تمتلكها بالفعل.
بطبيعة الحال، يجب موازنة إيرادات الإيجار مقابل التآكل والصيانة والتأمين والإدارة والضرائب ومخاطر عدم توفر المعدات عندما تحتاجها الشركة مرة أخرى.
ولكن الفرصة تستحق النظر.
ليس بالضرورة أن يتم استخدام الأصل من قبل شركتك كل يوم ليظل ذا قيمة تجارية.
2. الشركات الموسمية: لماذا يجب أن تربح المعدات خلال موسم واحد فقط؟
توفر العمليات الموسمية أحد أوضح الأمثلة على الأصول التجارية غير المستغلة.
لنفترض الشركات العاملة في السياحة، والضيافة، والزراعة، والترفيه في الهواء الطلق، وإدارة الفعاليات، أو تجارة التجزئة الموسمية.
قد يحتاج منتجع للتزلج إلى معدات معينة بشكل أساسي خلال فصل الشتاء.
قد يعتمد منتجع شاطئي بشكل كبير على معدات معينة خلال فصل الصيف.
قد تشهد شركة فعاليات طلبًا كبيرًا خلال مواسم الزفاف أو المهرجانات ولكنها تمر بأشهر هادئة.
قد تستخدم شركة زراعية آلات متخصصة خلال فترات الزراعة أو الحصاد.
عندما ينتهي الموسم، قد توضع معظم هذه المعدات في المخازن حتى العام التالي.
ولكن هل يجب أن تظل المعدات غير نشطة ماليًا؟
ليس بالضرورة.
يمكن للشركة أن تستكشف تأجير المعدات المناسبة للمشغلين في مناطق أو صناعات أو أسواق أخرى حيث يحدث الطلب في أوقات مختلفة.
على سبيل المثال، يمكن لشركة فعاليات لديها كراسي وطاولات وإضاءة ومعدات صوتية زائدة عن الحاجة تأجيرها لمنظمي الفعاليات الأصغر حجمًا خلال الفترات الهادئة.
يمكن لشركة تنسيق حدائق أن توفر معدات مناسبة للمقاولين الآخرين عندما يكون عبء عملها منخفضًا.
يمكن لمشغل سياحي تحديد شركات أخرى تحتاج إلى معدات مماثلة خارج موسم الذروة الخاص به.
الاعتبار المهم هو ما إذا كان يمكن توفير المعدات دون المساس بالفترة التشغيلية التالية للشركة.
قد تعمل شركتك بشكل موسمي. هذا لا يعني أن كل أصل يجب أن يولد قيمة فقط خلال موسمك.
3. المعدات التي قمت بترقيتها للتو قد تظل قيمة لشخص آخر
تستبدل الشركات المعدات بانتظام.
أحيانًا لأن التكنولوجيا الأحدث أكثر كفاءة.
أحيانًا لأن توقعات العملاء قد تغيرت.
أحيانًا لأن المعدات لم تعد تلبي متطلبات الشركة التشغيلية.
لكن استبدال الأصل لا يعني تلقائيًا أن الأصل القديم قد أصبح بلا قيمة.
تخيل فندقًا يستبدل أجهزة التلفزيون أو الأثاث أو الأجهزة الخاصة به.
شركة تصوير تقوم بترقية كاميراتها.
شركة بناء تشتري آلات أحدث.
مطعم يستبدل معدات المطبخ.
مكتب يستبدل أجهزة الكمبيوتر والمكاتب والشاشات.
قد لا تكون المعدات القديمة مثالية للعمل الأصلي.
ولكنها قد تظل مناسبة تمامًا لمستخدم آخر.
قد ترحب شركة صغيرة بمعدات تعتبرها شركة أكبر قديمة.
قد تفضل شركة ناشئة أثاثًا مستعملًا بأسعار معقولة بدلاً من شراء كل شيء جديد.
قد يستأجر مقاول مستقل أدوات قديمة ولكنها صيانة بشكل صحيح بدلاً من تمويل معدات جديدة باهظة الثمن.
قد يستفيد طالب أو عامل مستقل من الوصول إلى معدات احترافية تظل وظيفية.
ما هو قديم بالنسبة لعمل تجاري قد يظل قيماً لعمل تجاري آخر.
بدلاً من إرسال المعدات المستبدلة تلقائيًا إلى التخزين طويل الأجل أو التخلص منها، يجب على الشركات التفكير فيما إذا كان يمكن تأجيرها أو بيعها أو تجديدها أو التبرع بها أو إعادة تدويرها بشكل مسؤول.
4. قبل أن ترميها، اسأل عما إذا كان شخص ما سيدفع ثمنها
يجب على كل عمل أن يطرح سؤالًا بسيطًا قبل التخلص من المعدات القابلة للاستخدام:
هل هذا العنصر لا يزال له قيمة لشخص آخر؟
تخيل شركة تستبدل 100 كرسي مكتب.
الكراسي القديمة لا تزال تعمل، لكن الشركة تريد تصميمًا جديدًا.
قد ينطوي التخلص على تكاليف النقل والعمالة وإدارة النفايات.
بدلاً من ذلك، يمكن للشركة عرض الكراسي للبيع للموظفين أو الشركات الصغيرة أو المنظمات المحلية أو عامة الناس.
لنفترض أن 80 كرسيًا بيعت بسعر 25 دولارًا لكل كرسي.
سيؤدي ذلك إلى تحقيق 2,000 دولار كإيرادات إجمالية قبل تكاليف البيع والمناولة وغيرها.
وقد تتجنب الشركة أيضًا بعض نفقات التخلص.
الآن، فكر في نفس المبدأ المطبق على المكاتب، والشاشات، والأرفف، والأدوات، والآلات، والأجهزة، أو الأثاث التجاري.
قد لا تبدو هذه الأصول ذات قيمة كبيرة بشكل فردي.
بشكل جماعي، يمكن أن تمثل قيمة قابلة للاسترداد ذات مغزى.
يجب أن يكون التخلص من شيء ما قرارًا مدروسًا، وليس نتيجة تلقائية لشراء بديل.
5. قد يكون موظفوك أول عملائك
غالبًا ما تتجاهل الشركات أحد أكثر الأسواق سهولة لمعداتها الفائضة: موظفيها.
عندما تقوم شركة بترقية أثاث المكاتب أو أجهزة الكمبيوتر أو غيرها من المعدات، قد يهتم الموظفون بشراء العناصر المناسبة بأسعار معقولة.
قد يحتاج موظف إلى مكتب لمكتب منزلي.
قد يحتاج آخر إلى شاشة.
قد يهتم شخص آخر بكرسي مكتب مستعمل، أو وحدة أرفف، أو جهاز منزلي.
يمكن للشركة إنشاء برنامج شفاف لإعادة البيع للموظفين، مما يمنح الموظفين فرصة لشراء المعدات الفائضة قبل عرضها على المشترين الخارجيين.
هذا يمكن أن يفيد الطرفين.
تسترد الشركة بعض القيمة من الأصول التي لم تعد بحاجة إليها.
يحصل الموظفون على عناصر مفيدة بأسعار معقولة.
ومع ذلك، يجب أن يتضمن البرنامج قواعد واضحة للتسعير والأهلية والدفع. يجب على الشركات أيضًا إزالة البيانات السرية من الأجهزة الإلكترونية، والتحقق من متطلبات السلامة، واتباع سياسات التوظيف والضرائب والتخلص من الأصول المعمول بها.
لا يجب أن تنتهي ترقية المعدات بفاتورة التخلص. يمكن أن تبدأ بفرصة لإعادة البيع.
6. قد يحتاج عملاؤك وشركاؤك التجاريون إلى ما لم تعد تستخدمه
فكر في العلاقات التي طورتها شركتك بالفعل.
الموردون.
المقاولون.
الموزعون.
العملاء.
الشركات الشريكة.
مقدمو الخدمات المستقلون.
قد تحتاج بعض هذه المنظمات إلى معدات لا تستخدمها شركتك إلا في بعض الأحيان.
على سبيل المثال، قد تمتلك شركة بناء أدوات متخصصة لا يستطيع المقاولون الصغار تبرير شرائها.
قد تمتلك مجموعة فنادق أثاثًا أو معدات مناسبة لمقدمي خدمات الإقامة المستقلين.
قد تمتلك شركة تصنيع أدوات أو آلات زائدة عن الحاجة يمكن لمشغل آخر استخدامها.
قد يكون لدى شركة فعاليات إضاءة أو مسرح أو معدات صوتية إضافية متاحة خلال الفترات الهادئة.
من خلال إتاحة الأصول المناسبة للتأجير أو إعادة البيع، يمكن للشركات أن تخلق علاقات تجارية إضافية باستخدام الموارد التي تمتلكها بالفعل.
قد يكون هذا النهج جذابًا بشكل خاص حيث يكون لدى الشركة شبكة حالية من الشركاء الموثوق بهم.
بدلاً من ترك الأصول غير مستخدمة، يمكن للشركة استكشاف ما إذا كانت هذه الأصول تحل مشكلة لشخص آخر.
7. يمكن لتأجير المعدات أن يخلق إيرادات متكررة بدلاً من بيع لمرة واحدة
بيع المعدات غير المستخدمة يولد دفعة لمرة واحدة.
يمكن أن يؤدي تأجير المعدات المناسبة إلى تحقيق إيرادات محتملة عبر معاملات متعددة مع السماح للشركة بالاحتفاظ بالملكية.
لنفترض أن شركة تمتلك عشر قطع من المعدات غير المطلوبة باستمرار.
لنفترض أنه يمكن استئجار كل عنصر بمبلغ 40 دولارًا في اليوم.
إذا تم تأجير كل عنصر لمدة خمسة أيام في الشهر، فسيكون الحساب كالتالي:
10 عناصر × 40 دولارًا × 5 أيام = 2,000 دولار من إيرادات الإيجار الشهرية الإجمالية.
إذا استمر طلب مماثل لمدة 12 شهرًا، فسيمثل ذلك 24,000 دولار من إيرادات الإيجار السنوية الإجمالية.
هذه الأرقام توضيحية وليست أرباحًا متوقعة. قد يكون الطلب الفعلي أقل أو موسميًا، وقد ينخفض صافي الدخل بشكل كبير بسبب الصيانة والتأمين واللوجستيات ورسوم المنصة والأضرار والضرائب والإدارة.
يجب على الشركة أيضًا أن تفكر فيما إذا كان الاستخدام الإضافي سيقصر العمر الافتراضي للمعدات.
ومع ذلك، يوضح المثال لماذا تستحق الاستفادة من الأصول اهتمام الإدارة.
يمكن لأصل العمل في بعض الأحيان أن يولد قيمة تتجاوز العمل الذي يؤديه لمالكه الأصلي.
8. السؤال الحقيقي: هل يجب أن تستأجره أم تبيعه أم تحتفظ به؟
ليس كل أصل غير مستخدم يجب تأجيره.
تحتاج الشركة إلى إطار عمل عملي لاتخاذ القرار.
النظر في ثلاث حالات.
تأجيره: تظل المعدات مفيدة لعملك، ولكن هناك فترات يمكن التنبؤ بها عندما لا تكون مطلوبة. هناك طلب خارجي، ويمكن لإيرادات الإيجار أن تبرر التكاليف والمخاطر.
بَيعه: لم تعد المعدات مطلوبة، أو من غير المرجح أن تُستخدم مرة أخرى، أو ستكلف الكثير لصيانتها وتخزينها.
الاحتفاظ به: المعدات ذات أهمية استراتيجية، أو يصعب استبدالها، أو تخضع لقيود، أو مطلوبة في وقت قصير.
قد تكون هناك أيضًا حالات يكون فيها التجديد أو التبرع أو إعادة التدوير هو الخيار الأفضل.
نقطة البداية المفيدة هي مراجعة القيمة الحالية لكل أصل، وتكاليف التخزين، ومتطلبات الصيانة، والاستخدام المستقبلي المتوقع، والطلب المحتمل على الإيجار أو إعادة البيع.
هذا يحول إدارة المعدات إلى قرار تجاري بدلاً من مجرد ممارسة للتخزين أو التخلص.
9. مساحة التخزين ليست مجانية — حتى لو كنت تملك المبنى
تقلل بعض الشركات من تقدير تكاليف التخزين لأنها تمتلك مبانيها بالفعل.
ولكن مساحة المستودعات، وغرف التخزين، وساحات المعدات لها قيمة اقتصادية.
لا يمكن استخدام منطقة تشغلها آلات غير مستخدمة في نفس الوقت لغرض إنتاجي آخر.
وقد تستمر تكاليف تأمين الأصول المخزنة وتنظيفها وصيانتها وإدارتها بغض النظر عما إذا كانت هذه الأصول تولد إيرادات.
تخيل شركة تقوم بتخزين المعدات لمدة تسعة أشهر من العام.
إذا لم تعد المعدات مطلوبة، فإن بيعها يمكن أن يحرر مساحة ويستعيد رأس المال.
إذا كانت هناك حاجة إلى المعدات مرة أخرى في الموسم التالي، فقد تساعد الإيجارات المخطط لها بعناية في تعويض جزء من تكلفة الاحتفاظ بها.
يعتمد الاختيار الصحيح على المعدات وجدول التشغيل والجوانب الاقتصادية.
ولكن يجب على الشركات تجنب التعامل مع التخزين كخيار افتراضي مجاني.
كل متر مربع مخصص للمخزون غير المستخدم هو مساحة يمكن أن تخدم غرضًا آخر.
10. كيف يمكن لأسواق الإيجار مساعدة الشركات في الوصول إلى عملاء جدد
تقليديًا، كانت الشركات التي تتطلع إلى تأجير أو بيع المعدات الفائضة غالبًا ما تعتمد على الوسطاء، وجهات الاتصال في الصناعة، والإعلانات المبوبة، أو المفاوضات المباشرة.
توفر الأسواق الرقمية طريقًا آخر محتملاً.
تم تصميم منصات مثل Life4Rent لمساعدة المالكين على جعل العناصر القابلة للتأجير قابلة للاكتشاف من قبل الأشخاص الذين يبحثون عن وصول مؤقت.
بالنسبة للشركات، يخلق هذا فرصة لاستكشاف الطلب خارج قاعدة عملائها الحالية.
قد تقوم الشركة بإدراج المعدات المناسبة، وتقديم الصور والأوصاف، وتحديد شروط الإيجار، وإعلام العملاء المحتملين بتوفرها.
وقد تشارك أيضًا هذه القوائم مباشرة مع الموظفين والموردين والشركاء وجهات الاتصال التجارية.
قيمة السوق ليست ببساطة أن العنصر يظهر على الإنترنت.
إنها أن العنصر يصبح أسهل على المهتمين اكتشافه.
ومع ذلك، يجب على الشركات التحقق من فئات الإدراج وأنواع المعاملات والترتيبات التجارية المدعومة حاليًا من قبل المنصة قبل الاعتماد عليها في تأجير أو بيع معين.
لا يمكن لمعداتك جذب عميل خارجي إذا لم يعرف أحد أنها متاحة.
11. إنشاء برنامج داخلي لاستعادة الأصول
لا تحتاج الشركات بالضرورة إلى قسم جديد كبير للبدء في استكشاف هذه الفرصة.
يمكن أن يبدأ برنامج عملي لاستعادة الأصول بمراجعة منظمة للمخزون.
الخطوة 1: تحديد الأصول غير المستغلة.
اطلب من مديري الأقسام تحديد المعدات والأدوات والأثاث والمخزون التي ظلت غير مستخدمة لفترات طويلة.
الخطوة 2: تقييم الحالة والملكية.
تأكد من أن الشركة تمتلك الأصول بالكامل، وأنها آمنة للاستخدام، وأنه لا توجد قيود تمويلية أو تأجيرية أو تعاقدية أو تنظيمية تمنع التأجير أو إعادة البيع.
الخطوة 3: تقدير الإمكانات المالية.
قارن إيرادات الإيجار أو إعادة البيع المحتملة بتكاليف التخزين والصيانة والتأمين واللوجستيات والإدارة.
الخطوة 4: تحديد ما يجب الاحتفاظ به أو تأجيره أو بيعه أو التخلص منه.
إعطاء الأولوية للعناصر سهلة الإدارة، والتي يوجد عليها طلب محدد، ولا تخلق مخاطر تشغيلية غير مقبولة.
الخطوة 5: جعل الأصول المناسبة مرئية.
استخدم أسواق الإيجار المناسبة، وقنوات إعادة البيع، والاتصالات الداخلية للموظفين، وشبكات الأعمال الحالية.
الخطوة 6: قياس النتائج.
تتبع الاستفسارات والمعاملات والإيرادات والتكاليف وتوفر المعدات وحالة الأصول.
قد يكون مشروع تجريبي صغير يضم عشرة أو عشرين أصلًا كافيًا لتحديد ما إذا كانت الفرصة تستحق التوسع.
12. تحويل استخدام الأصول إلى مؤشر أداء الأعمال
تقيس معظم الشركات بالفعل المبيعات وهوامش الربح ودوران المخزون ومصاريف التشغيل.
ولكن كم عدد الشركات التي تقيس بشكل روتيني مقدار معداتها غير المستخدمة؟
يمكن للشركة إدخال مقاييس داخلية بسيطة مثل:
- نسبة المعدات المستخدمة بنشاط.
- عدد الأيام التي تظل فيها الأصول خاملة.
- تكاليف التخزين والصيانة السنوية للمعدات غير المستخدمة.
- الإيرادات المتولدة من تأجير المعدات.
- العائدات المستردة من مبيعات الأصول الفائضة.
- صافي الفائدة المالية من أنشطة استعادة الأصول.
يمكن أن تساعد هذه المقاييس المديرين في تحديد الموارد التي لم تعد تساهم بقيمة كافية.
يمكنها أيضًا تحسين قرارات الشراء المستقبلية.
إذا اكتشفت شركة أن معدات معينة تستخدم بضعة أيام فقط كل عام، فقد تعيد الإدارة النظر فيما إذا كان شراء وحدات إضافية منطقيًا من الناحية المالية.
ربما يكون تأجير المعدات عند الحاجة أكثر اقتصادا.
ربما يمكن مشاركة المعدات الموجودة بين الأقسام.
أو ربما يمكن للشركة تأجير معداتها الخاصة للعملاء الخارجيين خلال فترات الخمول.
تحسين استخدام الأصول لا يتعلق فقط بتوليد إيرادات جديدة. بل يتعلق أيضًا بتجنب الإنفاق المستقبلي غير الضروري.
13. الاقتصاد الدائري هو أيضًا فرصة عمل
يمكن أن يوفر تمديد العمر الافتراضي للمعدات فوائد تتجاوز الميزانية العمومية.
عندما يتم تأجير الأصول الوظيفية أو إعادة استخدامها أو إصلاحها أو إعادة بيعها، قد تقلل الشركات من التخلص غير الضروري والطلب على البدائل المصنعة حديثًا.
الشركة التي تبيع أثاث المكاتب القابل للاستخدام بدلاً من التخلص منه تمنح هذه العناصر فرصة لحياة ثانية.
المقاول الذي يؤجر معدات لشركة أخرى قد يساعد هذا العميل على تجنب شراء آلات لمشروع قصير الأجل.
منظم الفعاليات الذي يوفر معدات احتياطية للآخرين يمكن أن يدعم استخدامًا أكثر كفاءة للموارد الموجودة.
هذه الترتيبات لا تضمن تلقائيًا توفيرًا بيئيًا. النقل والصيانة واستخدام الطاقة وعوامل أخرى مهمة أيضًا.
ولكن حيثما تحل محل المشتريات غير الضرورية وتطيل العمر الافتراضي للأصول، يمكنها المساهمة في ممارسات تجارية أكثر كفاءة في استخدام الموارد.
يمكن للأهداف التجارية والبيئية أن تعزز بعضها البعض أحيانًا.
استخدام ما هو موجود بالفعل بشكل أكثر فعالية يمكن أن يكون عملاً جيدًا.
14. لا تنتظر حتى تصبح المعدات بلا قيمة
أحد أكبر الأخطاء التي ترتكبها الشركات هو الانتظار طويلاً لاتخاذ الإجراءات.
يتم شراء المعدات.
يتم استخدامها.
يصل نموذج أحدث.
يتم نقل المعدات القديمة إلى التخزين.
تصبح الأشهر سنوات.
في النهاية، تقرر الإدارة التخلص منها.
بحلول ذلك الوقت، قد تكون المعدات قد فقدت الكثير من قيمتها عند إعادة البيع، أو أصبحت صعبة الصيانة، أو تخلفت عن المعايير التقنية الحالية.
النهج الأفضل هو النظر في الحياة التالية للأصل قبل أن يصبح قديمًا.
عند التخطيط لترقية، اسأل عما إذا كان يجب بيع المعدات الموجودة بينما لا تزال لها قيمة سوقية ذات مغزى.
عند شراء معدات موسمية، فكر فيما إذا كان يمكن تأجيرها خلال فترات الخمول المتوقعة.
عند إكمال مشروع كبير، قم بتقييم ما إذا كانت الأدوات والمواد التي تم شراؤها خصيصًا لهذا المشروع لها استخدام محتمل آخر.
عند إغلاق أو نقل مكتب، حدد الأثاث والمعدات المناسبة لإعادة البيع قبل الالتزام بالتخلص منها.
أفضل وقت لاستعادة القيمة من الأصل غالبًا ما يكون قبل أن ينسى الجميع في العمل وجوده.
15. فرصة الإيرادات التالية قد تكون بالفعل في ميزانيتك العمومية
نمو الأعمال لا يتطلب دائمًا منتجًا جديدًا، أو مصنعًا آخر، أو حملة تسويقية مكلفة.
أحيانًا يبدأ بفهم أفضل لما تملكه الشركة بالفعل.
قد تجد شركة إنشاءات قيمة في الأدوات التي لا تستخدم بين المشاريع.
قد يسترد فندق أموالًا من الأثاث الذي تم استبداله أثناء التجديدات.
قد يؤجر منظم فعاليات معدات خلال الأشهر الأكثر هدوءًا.
قد يبيع مكتب شاشات ومكاتب زائدة للموظفين.
قد تكتشف شركة موسمية عملاء للمعدات التي كانت ستبقى في التخزين بخلاف ذلك.
لن تكون كل فرصة مربحة.
بعض المعدات متخصصة جدًا أو محفوفة بالمخاطر أو باهظة الثمن للنقل أو مهمة جدًا للعمليات اليومية.
لكن الشركات التي لا تفحص أصولها الخاملة قد لا تكتشف أبدًا الفرص الموجودة.
وفي بيئة اقتصادية تتعرض فيها الشركات لضغوط للتحكم في التكاليف وتحسين الربحية، فإن التغاضي عن القيمة القابلة للاسترداد يستحق التساؤل.
فكرة أخيرة: لماذا تستمر في الدفع مقابل الأصول التي يمكن أن تدفع لك؟
يتعين على كل عمل اتخاذ قرارات صعبة بشأن رأس المال ومصاريف التشغيل والنمو.
ولكن قبل الاستثمار بكثافة في مبادرة إيرادات أخرى، فكر في إجراء جرد للموارد المتاحة بالفعل.
تجوّل في مستودعاتك.
راجع مرافق التخزين الخاصة بك.
افحص المعدات التي تنتظر الاستبدال.
انظر إلى الأدوات التي تم شراؤها للمشاريع المكتملة.
اسأل مديري الأقسام عن الأصول التي لم تستخدم منذ أشهر.
ثم اسأل سؤالًا مهمًا واحدًا:
هل يمكن لأي من هذه الموارد أن يخلق قيمة لشخص آخر؟
إذا كانت الإجابة نعم، فقد تكون لشركتك فرصة لتوليد إيرادات إيجارية، أو استعادة رأس المال من خلال إعادة البيع، أو تقليل تكاليف التخزين غير الضرورية.
لا يتعين عليك تحويل كل أصل غير مستخدم إلى منتج تجاري.
عليك ببساطة التوقف عن الافتراض بأن غير المستخدم يعني بلا قيمة.
فرصة عملك التالية قد لا تكون شيئًا تحتاج إلى شرائه. قد تكون شيئًا اشتريته بالفعل وتوقفت عن استخدامه.
اجعل أصول عملك تعمل بجد أكبر
هل لديك معدات أو أدوات أو آلات أو أثاث أو أصول أخرى مناسبة لا تستخدم؟
استكشف كيف يمكن لـ Life4Rent أن تساعد في جعل الممتلكات القابلة للتأجير مرئية للعملاء المحتملين.
سواء كنت شركة صغيرة أو مقاولًا أو مشغلًا موسميًا أو شركة راسخة، فإن الاستفادة بشكل أفضل من الأصول الموجودة يمكن أن يفتح فرصًا تجارية جديدة.
لا تخزنها فقط. استكشف إمكاناتها الربحية.
Life4Rent — استأجر أي شيء. اربح في كل مكان.