İşletme ve Varlıklar
İşletmenizin Üzerinde Para Duruyor: Kullanılmayan Ekipman ve Envanteriniz Yeni Gelir Kaynağınız Olabilir
Her yıl işletmeler değerli varlıkları depolamak, bakımını yapmak ve sonunda elden çıkarmak için para harcıyor. Ya unutulmuş kaynakların bir kısmı gelir getirebilseydi?
Fred Agbator
İşletmeler sürekli gelirlerini artırmanın yollarını arıyor.
Reklama yatırım yaparlar, satış ekiplerini genişletirler, yeni ürünler geliştirirler, yeni pazarlara girerler ve tedarikçilerle müzakere ederler.
Yine de birçok işletmenin nadiren yakından incelediği bir fırsat var.
Zaten sahip oldukları ama artık kullanmadıkları ekipman, alet, makine ve envantere bağlı para.
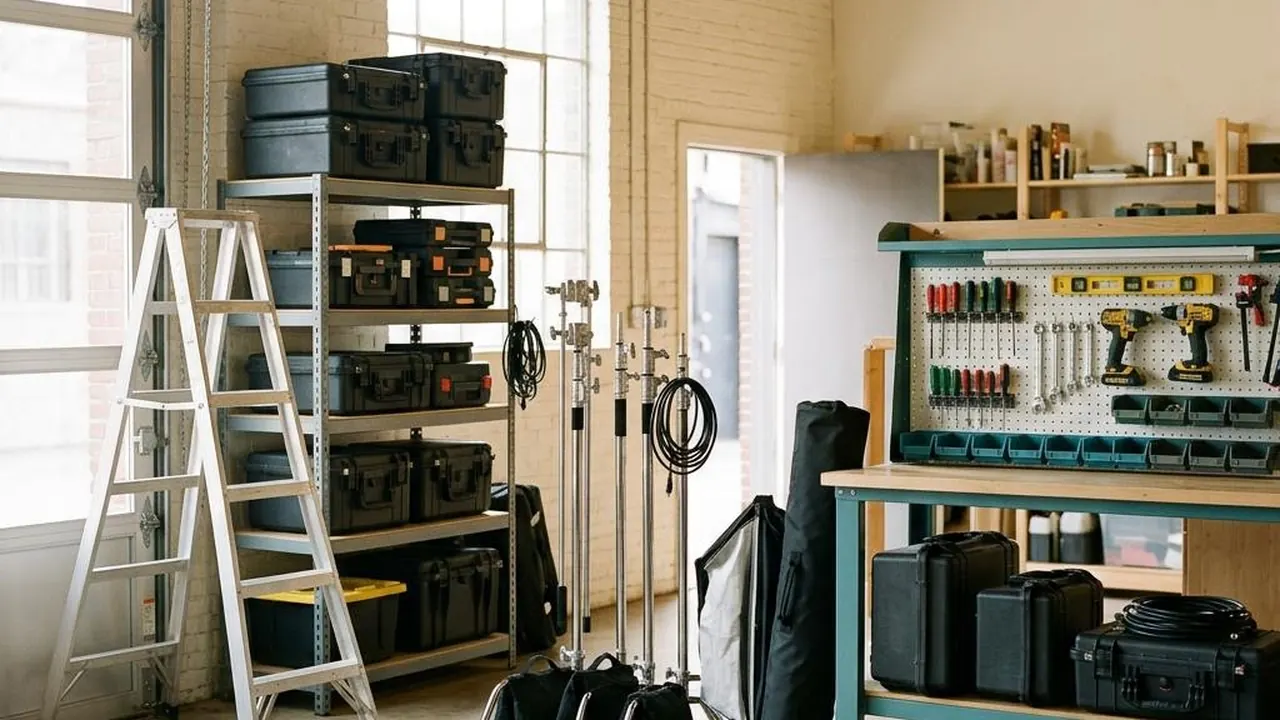
Bir otelin, inşaat şirketinin, üretim tesisinin, etkinlik yönetimi işletmesinin veya lojistik operatörünün depolama tesislerinde dolaşın.
Aylardır dokunulmamış ekipman bulabilirsiniz.
Yenilemeler sırasında değiştirilen mobilyalar.
Daha yeni modellere yükseltilen makineler.
Bir sonraki çalışma dönemini bekleyen mevsimlik ekipman.
Zaten bitmiş projeler için satın alınan araçlar.
Yer değiştirmeden sonra depolanan ofis ekipmanları.
Hala ekonomik değeri olan ancak artık şirketin faaliyetlerine katkıda bulunmayan öğeler.
Ve bu varlıklar atıl dururken, işletme depolama, bakım, güvenlik, sigorta ve bazen amortisman için ödeme yapmaya devam ediyor.
İşte rahatsız edici soru:
İşletmeniz, potansiyel olarak para kazanabilecek varlıkları depolamak için neden para ödüyor?
Belki de işletmelerin kullanılmayan kaynaklarını nasıl yönettiklerini yeniden düşünme zamanı gelmiştir.
1. Atıl Durumdaki Ekipmanların Gizli Maliyeti
Kullanılmayan bir iş varlığı her zaman zararsız bir varlık değildir.
100.000 $ değerinde ekipmana sahip bir şirketi düşünün.
Bu ekipmanın bir kısmına sadece yılın belirli dönemlerinde ihtiyaç duyulabilir.
Kalan aylar boyunca depoda durur.
Şirket yine de depolama, sigorta, bakım, denetimler, nakliye ve idari maliyetlere katlanabilir.
Ekipman kullanılmadığında bile piyasa değeri düşmeye devam edebilir.
Şimdi, bu ekipmanın bir kısmının, ihtiyaç duyulmadığı dönemlerde diğer işletmelere güvenli bir şekilde kiralanabileceğini hayal edin.
İşletme geliri üretmek yerine, bu varlıklar şirketin nakit akışına katkıda bulunabilir.
İşletmenin mutlaka yeni bir şey üretmesine, bir satış ekibi kurmasına veya başka bir şube açmasına gerek kalmaz.
Sadece zaten sahip olduğu kaynaklar için verimli bir kullanım bulmuş olur.
Elbette, kira gelirleri aşınma, bakım, sigorta, yönetim, vergiler ve ekipmanın işletmenin tekrar ihtiyaç duyduğunda kullanılamama riskiyle karşılaştırılmalıdır.
Ancak bu fırsat dikkate alınmayı hak ediyor.
Bir varlığın ticari olarak değerli kalması için şirketiniz tarafından her gün kullanılması gerekmez.
2. Mevsimlik İşletmeler: Ekipmanlar Neden Sadece Bir Sezonda Para Kazansın?
Mevsimlik operasyonlar, yeterince kullanılmayan iş varlıklarının en net örneklerinden birini sunar.
Turizm, konaklama, tarım, açık hava rekreasyonu, etkinlik yönetimi veya mevsimlik perakende sektörlerinde faaliyet gösteren şirketleri düşünün.
Bir kayak merkezi, belirli ekipmanlara öncelikli olarak kış aylarında ihtiyaç duyabilir.
Bir sahil tesisi, yaz aylarında belirli ekipmanlara yoğun şekilde güvenebilir.
Bir etkinlik şirketi, düğün veya festival sezonlarında önemli taleple karşılaşabilir ancak daha sakin aylar yaşayabilir.
Bir tarım işletmesi, ekim veya hasat dönemlerinde özel makine kullanabilir.
Sezon bittiğinde, bu ekipmanların çoğu bir sonraki yıla kadar depoya konulabilir.
Ancak ekipman finansal olarak atıl kalmak zorunda mı?
Şart değil.
Bir işletme, uygun ekipmanı, talebin farklı zamanlarda ortaya çıktığı diğer bölgelerdeki, endüstrilerdeki veya pazarlardaki işletmecilere kiralamayı düşünebilir.
Örneğin, fazla sandalyesi, masası, aydınlatma ve ses ekipmanı olan bir etkinlik şirketi, daha sakin dönemlerde bunları daha küçük etkinlik organizatörlerine kiralayabilir.
Bir peyzaj şirketi, kendi iş yükü düşük olduğunda uygun ekipmanlarını diğer yüklenicilerin kullanımına sunabilir.
Bir turizm işletmecisi, yoğun sezonu dışında benzer ekipmanlara ihtiyaç duyan başka işletmeleri tespit edebilir.
Önemli olan, ekipmanın şirketin bir sonraki çalışma dönemini tehlikeye atmadan kullanıma sunulup sunulamayacağıdır.
İşletmeniz mevsimlik çalışabilir. Bu, her varlığın sadece sizin sezonunuzda değer üretmesi gerektiği anlamına gelmez.
3. Yeni Yükselttiğiniz Ekipman Başkası İçin Hala Değerli Olabilir
İşletmeler düzenli olarak ekipmanlarını değiştirir.
Bazen yeni teknoloji daha verimli olduğu için.
Bazen müşteri beklentileri değiştiği için.
Bazen ekipman artık şirketin operasyonel gereksinimlerini karşılamadığı için.
Ancak bir varlığı değiştirmek, eskisinin otomatik olarak değersizleştiği anlamına gelmez.
Bir otelin televizyonlarını, mobilyalarını veya beyaz eşyalarını değiştirmesini düşünün.
Bir fotoğraf şirketinin kameralarını yükseltmesi.
Bir inşaat firmasının daha yeni makine satın alması.
Bir restoranın mutfak ekipmanlarını değiştirmesi.
Bir ofisin bilgisayarlarını, masalarını ve monitörlerini değiştirmesi.
Eski ekipman, orijinal işletme için artık ideal olmayabilir.
Ancak başka bir kullanıcı için hala mükemmel şekilde uygun olabilir.
Küçük bir işletme, büyük bir şirketin modası geçmiş olarak gördüğü ekipmanı memnuniyetle karşılayabilir.
Bir startup, her şeyi yeni satın almak yerine uygun fiyatlı ikinci el mobilyaları tercih edebilir.
Bağımsız bir yüklenici, pahalı yeni ekipmanı finanse etmek yerine eski ama düzgün bakımlı araçları kiralayabilir.
Bir öğrenci veya serbest çalışan, hala işlevsel olan profesyonel ekipmanlara erişimden faydalanabilir.
Bir işletme için modası geçmiş olan şey, bir başkası için hala değerli olabilir.
Değiştirilen ekipmanı otomatik olarak uzun süreli depolamaya göndermek veya elden çıkarmak yerine, işletmeler bunun kiralanıp, satılıp, yenilenip, bağışlanıp veya sorumlu bir şekilde geri dönüştürülüp dönüştürülemeyeceğini düşünmelidir.
4. Onu Atmadan Önce, Birisi Ona Para Öder mi Diye Sorun
Her işletme, kullanılabilir ekipmanları elden çıkarmadan önce basit bir soru sormalıdır:
Bu eşya başkası için hala değerli mi?
Bir şirketin 100 ofis sandalyesini değiştirdiğini hayal edin.
Eski sandalyeler hala işlevsel, ancak şirket yeni bir tasarım istiyor.
İmha, nakliye, işçilik ve atık yönetimi maliyetlerini içerebilir.
Alternatif olarak, şirket sandalyeleri çalışanlara, küçük işletmelere, yerel kuruluşlara veya halka satışa sunabilir.
Diyelim ki 80 sandalye her biri 25 $'dan satıldı.
Bu, satış, taşıma ve diğer maliyetlerden önce 2.000 $ brüt gelir elde edilmesini sağlar.
Şirket ayrıca bazı imha masraflarından da kaçınabilir.
Şimdi aynı ilkeyi masa, monitör, raf, alet, makine, beyaz eşya veya ticari mobilyalara uygulandığını düşünün.
Bireysel olarak, bu varlıklar özellikle değerli görünmeyebilir.
Toplu olarak, anlamlı kurtarılabilir bir değeri temsil edebilirler.
Bir şeyi atmak, bir yerine koymanın otomatik bir sonucu değil, düşünülmüş bir karar olmalıdır.
5. Çalışanlarınız İlk Müşterileriniz Olabilir
İşletmeler, fazla ekipmanları için en erişilebilir pazarlardan birini, kendi çalışanlarını sıklıkla gözden kaçırır.
Bir şirket ofis mobilyalarını, bilgisayarlarını veya diğer ekipmanlarını yükselttiğinde, çalışanlar uygun ürünleri makul fiyatlarla satın almakla ilgilenebilir.
Bir çalışanın ev ofisi için bir masaya ihtiyacı olabilir.
Bir diğerinin bir monitöre ihtiyacı olabilir.
Başka biri kullanılmış bir ofis koltuğu, raf ünitesi veya ev aletleriyle ilgilenebilir.
Bir şirket, fazla ekipmanı dış alıcılara sunmadan önce personele satın alma fırsatı veren şeffaf bir çalışan yeniden satış programı oluşturabilir.
Bu her iki tarafa da fayda sağlayabilir.
İşletme, artık ihtiyaç duymadığı varlıklardan bir miktar değer geri kazanır.
Çalışanlar potansiyel olarak uygun fiyatlı, kullanışlı eşyalara erişim sağlar.
Ancak, programın açık fiyatlandırma, uygunluk ve ödeme kuralları olmalıdır. Şirketler ayrıca elektronik cihazlardan gizli verileri silmeli, güvenlik gereksinimlerini kontrol etmeli ve geçerli istihdam, vergi ve varlık elden çıkarma politikalarına uymalıdır.
Bir ekipman yükseltmesi bir elden çıkarma faturasıyla bitmek zorunda değil. Bir yeniden satış fırsatıyla başlayabilir.
6. Müşterileriniz ve İş Ortaklarınız Artık Kullanmadığınız Şeylere İhtiyaç Duyabilir
İşletmenizin zaten geliştirdiği ilişkileri düşünün.
Tedarikçiler.
Yükleniciler.
Distribütörler.
Müşteriler.
Ortak işletmeler.
Bağımsız hizmet sağlayıcılar.
Bu kuruluşlardan bazıları, şirketinizin yalnızca ara sıra kullandığı ekipmanlara ihtiyaç duyabilir.
Örneğin, bir inşaat şirketi, daha küçük yüklenicilerin satın almayı haklı çıkaramayacağı özel araçlara sahip olabilir.
Bir otel grubu, bağımsız konaklama sağlayıcıları için uygun mobilya veya ekipmana sahip olabilir.
Bir üretim şirketinin, başka bir operatörün kullanabileceği fazla alet veya makinesi olabilir.
Bir etkinlik şirketinin, daha sakin dönemlerde ek aydınlatma, sahne veya ses ekipmanı mevcut olabilir.
Uygun varlıkları kiralama veya yeniden satış için sunarak, işletmeler zaten sahip oldukları kaynakları kullanarak potansiyel olarak ek ticari ilişkiler oluşturabilir.
Bu yaklaşım, şirketin güvenilir ortaklardan oluşan mevcut bir ağı olduğu durumlarda özellikle çekici olabilir.
Varlıkları kullanılmadan bırakmak yerine, işletme bu varlıkların başkası için bir sorunu çözüp çözmediğini araştırabilir.
7. Ekipman Kiralamak Tek Seferlik Bir Satış Yerine Tekrarlayan Gelir Yaratabilir
Kullanılmayan ekipmanı satmak tek seferlik bir ödeme sağlar.
Uygun ekipmanı kiralamak, şirketin mülkiyeti elinde tutmasına izin verirken potansiyel olarak birden fazla işlem üzerinden gelir elde edebilir.
Sürekli olarak ihtiyaç duyulmayan on parça ekipmana sahip bir işletmeyi düşünün.
Her bir öğenin günde 40 dolara kiralanabileceğini varsayalım.
Eğer her öğe bir ayda beş gün kiralanırsa, hesaplama şöyle olacaktır:
10 ürün × 40 $ × 5 gün = aylık 2.000 $ brüt kira geliri.
Benzer talep 12 ay devam ederse, bu yıllık 24.000 $ brüt kira gelirini temsil eder.
Bu rakamlar açıklayıcıdır, öngörülen kazançlar değildir. Gerçek talep daha düşük veya mevsimlik olabilir ve net gelir bakım, sigorta, lojistik, platform ücretleri, hasar, vergiler ve yönetim tarafından önemli ölçüde azaltılabilir.
İşletme ayrıca ek kullanımın ekipmanın kullanım ömrünü kısaltıp kısaltmayacağını da düşünmelidir.
Yine de, örnek varlık kullanımının neden yönetimin dikkatini hak ettiğini göstermektedir.
Bir iş varlığı, bazen orijinal sahibi için yaptığı işin ötesinde değer yaratabilir.
8. Gerçek Soru: Kiralamalı mı, Satmalı mı, Yoksa Tutmalı mı?
Her kullanılmayan varlık kiraya verilmemelidir.
Bir şirketin pratik bir karar alma çerçevesine ihtiyacı vardır.
Üç durumu düşünün.
Kirala: Ekipman işletmeniz için faydalı olmaya devam ediyor, ancak ihtiyaç duyulmadığı öngörülebilir dönemler var. Dış talep var ve kira geliri maliyetleri ve riskleri haklı çıkarabilir.
Sat: Ekipmana artık ihtiyaç duyulmuyor, tekrar kullanılması olası değil veya bakım ve depolama maliyeti çok yüksek olacak.
Tut: Ekipman stratejik olarak önemli, değiştirilmesi zor, kısıtlamalara tabi veya kısa sürede ihtiyaç duyuluyor.
Yenileme, bağış veya geri dönüşümün daha iyi bir seçim olduğu durumlar da olabilir.
Yararlı bir başlangıç noktası, her varlığın güncel değerini, depolama maliyetlerini, bakım gereksinimlerini, beklenen gelecekteki kullanımını ve potansiyel kiralama veya yeniden satış talebini gözden geçirmektir.
Bu, ekipman yönetimini sadece bir depolama veya elden çıkarma işlemi yerine ticari bir karara dönüştürür.
9. Depolama Alanı Bedava Değildir — Binanın Sahibi Siz Olsa Bile
Bazı işletmeler, kendi binalarına sahip oldukları için depolama maliyetlerini hafife alırlar.
Ancak depo alanı, depolama odaları ve ekipman sahalarının ekonomik değeri vardır.
Kullanılmayan makinelerin kapladığı bir alan, aynı anda başka bir üretken amaç için kullanılamaz.
Ve depolanan varlıkların güvence altına alınması, temizlenmesi, bakımı ve yönetimi maliyetleri, bu varlıkların gelir getirip getirmediğine bakılmaksızın devam edebilir.
Yılın dokuz ayı ekipman depolayan bir şirketi düşünün.
Ekipman artık ihtiyaç duyulmadığında, onu satmak alanı boşaltabilir ve sermayeyi geri kazanabilir.
Ekipmana gelecek sezon tekrar ihtiyaç duyulursa, dikkatlice planlanmış kiralamalar, onu tutmanın maliyetinin bir kısmını karşılamaya yardımcı olabilir.
Doğru seçim ekipmana, çalışma programına ve ekonomiye bağlıdır.
Ancak işletmeler depolamayı maliyetsiz bir varsayılan olarak ele almaktan kaçınmalıdır.
Kullanılmayan envantere ayrılan her metrekare, potansiyel olarak başka bir amaca hizmet edebilecek bir alandır.
10. Kiralama Pazaryerleri İşletmelerin Yeni Müşterilere Ulaşmasına Nasıl Yardımcı Olabilir?
Geleneksel olarak, fazla ekipmanı kiralamak veya satmak isteyen işletmeler genellikle aracılara, sektördeki bağlantılara, seri ilanlara veya doğrudan müzakerelere bağlıydı.
Dijital pazaryerleri başka bir olası yol sağlar.
Life4Rent gibi platformlar, sahiplerin kiralanabilir öğeleri geçici erişim arayan kişiler tarafından keşfedilebilir hale getirmesine yardımcı olmak için tasarlanmıştır.
İşletmeler için bu, mevcut müşteri tabanlarının ötesinde talep keşfetme fırsatı yaratır.
Bir şirket uygun ekipmanı listeleyebilir, fotoğraf ve açıklamalar sağlayabilir, kiralama koşulları belirleyebilir ve potansiyel müşterilere kullanılabilirliği bildirebilir.
Bu listeleri doğrudan çalışanlar, tedarikçiler, ortaklar ve iş bağlantılarıyla da paylaşabilir.
Bir pazar yerinin değeri, yalnızca bir öğenin çevrimiçi görünmesi değildir.
İlgilenen kişiler için öğenin keşfedilmesinin daha kolay olmasıdır.
Ancak işletmeler, belirli bir kiralama veya satış için bir platforma güvenmeden önce hangi listeleme kategorilerinin, işlem türlerinin ve ticari düzenlemelerin şu anda platform tarafından desteklendiğini doğrulamalıdır.
Kimse müsait olduğunu bilmezse, ekipmanınız harici bir müşteri çekemez.
11. Dahili Bir Varlık Geri Kazanım Programı Oluşturun
İşletmelerin bu fırsatı keşfetmeye başlamak için mutlaka büyük yeni bir departmana ihtiyacı yoktur.
Pratik bir varlık geri kazanım programı, yapılandırılmış bir envanter incelemesiyle başlayabilir.
Adım 1: Az kullanılan varlıkları belirleyin.
Departman yöneticilerinden, uzun süre kullanılmayan ekipman, alet, mobilya ve envanteri belirlemelerini isteyin.
Adım 2: Durumu ve sahipliği değerlendirin.
Şirketin varlıklara tam olarak sahip olduğunu, güvenli bir şekilde kullanılabileceğini ve kiralama veya yeniden satışı engelleyen herhangi bir finansman, kiralama, sözleşmesel veya yasal kısıtlama olmadığını doğrulayın.
Adım 3: Finansal potansiyeli tahmin edin.
Olası kiralama veya yeniden satış gelirini depolama, bakım, sigorta, lojistik ve idari maliyetlerle karşılaştırın.
Adım 4: Ne saklanacağını, kiralanacağını, satılacağını veya elden çıkarılacağını kararlaştırın.
Yönetimi kolay, belirgin bir talebi olan ve kabul edilemez operasyonel riskler oluşturmayan öğelere öncelik verin.
Adım 5: Uygun varlıkları görünür hale getirin.
Uygun kiralama pazaryerlerini, yeniden satış kanallarını, dahili çalışan iletişimlerini ve mevcut iş ağlarını kullanın.
Adım 6: Sonuçları ölçün.
Sorguları, işlemleri, geliri, maliyetleri, ekipman kullanılabilirliğini ve varlık durumunu takip edin.
On veya yirmi varlığı içeren küçük bir pilot, fırsatın genişletmeyi hak edip etmediğini belirlemek için yeterli olabilir.
12. Varlık Kullanımını Bir İş Performans Göstergesine Dönüştürün
Çoğu şirket zaten satışları, kar marjlarını, envanter devir hızını ve işletme giderlerini ölçmektedir.
Ancak kaç tanesi ekipmanlarının ne kadarının kullanılmadığını rutin olarak ölçüyor?
Bir işletme aşağıdaki gibi basit dahili ölçümler uygulayabilir:
- Aktif olarak kullanılan ekipman yüzdesi.
- Varlıkların boşta kaldığı gün sayısı.
- Kullanılmayan ekipman için yıllık depolama ve bakım maliyetleri.
- Ekipman kiralamalarından elde edilen gelir.
- Fazla varlık satışlarından geri kazanılan gelir.
- Varlık kurtarma faaliyetlerinden elde edilen net finansal fayda.
Bu ölçümler, yöneticilerin artık yeterince değer katmayan kaynakları belirlemesine yardımcı olabilir.
Ayrıca gelecekteki satın alma kararlarını da iyileştirebilirler.
Bir şirket, belirli ekipmanların her yıl sadece birkaç gün kullanıldığını keşfederse, yönetim ek birimler satın almanın finansal olarak mantıklı olup olmadığını yeniden düşünebilir.
Belki de ihtiyaç duyulduğunda ekipman kiralamak daha ekonomik olacaktır.
Belki de mevcut ekipman departmanlar arasında paylaşılabilir.
Veya şirket, boşta kaldığı sürelerde kendi ekipmanını harici müşterilere kiralayabilir.
Daha iyi varlık kullanımı yalnızca yeni gelir elde etmekle ilgili değildir. Aynı zamanda gereksiz gelecekteki harcamalardan kaçınmakla da ilgilidir.
13. Döngüsel Ekonomi Aynı Zamanda Bir İş Fırsatıdır
Ekipmanın kullanım ömrünü uzatmak, bilanço dışı faydalar sağlayabilir.
İşlevsel varlıklar kiralandığında, yeniden kullanıldığında, onarıldığında veya yeniden satıldığında, işletmeler gereksiz elden çıkarmayı ve yeni üretilen yedek parçalara olan talebi azaltabilir.
Kullanılabilir ofis mobilyalarını atmak yerine satan bir şirket, bu öğelere ikinci bir yaşam fırsatı verir.
Başka bir işletmeye ekipman kiralayan bir müteahhit, o müşterinin kısa vadeli bir proje için makine satın almaktan kaçınmasına yardımcı olabilir.
Yedek ekipmanını başkalarına sunan bir etkinlik organizatörü, mevcut kaynakların daha verimli kullanılmasını destekleyebilir.
Bu düzenlemeler otomatik olarak çevresel tasarrufları garanti etmez. Nakliye, bakım, enerji kullanımı ve diğer faktörler de önemlidir.
Ancak gereksiz satın alımları ortadan kaldırdıklarında ve varlıkların kullanım ömrünü uzattıklarında, daha kaynak verimli iş uygulamalarına katkıda bulunabilirler.
Ticari ve çevresel hedefler bazen birbirini pekiştirebilir.
Mevcut olanı daha etkili kullanmak iyi bir iş olabilir.
14. Ekipman Değersiz Hale Gelene Kadar Beklemeyin
İşletmelerin yaptığı en büyük hatalardan biri, harekete geçmek için çok uzun süre beklemektir.
Ekipman satın alınır.
Kullanılır.
Daha yeni bir model gelir.
Eski ekipman depoya taşınır.
Aylar yıllara dönüşür.
Sonunda, yönetim onu elden çıkarmaya karar verir.
Bu noktada, ekipman yeniden satış değerinin çoğunu kaybetmiş, bakımı zorlaşmış veya mevcut teknik standartların gerisinde kalmış olabilir.
Daha iyi bir yaklaşım, bir varlığın eskimiş olmadan önceki bir sonraki ömrünü düşünmektir.
Bir yükseltme planlarken, mevcut ekipmanın hala anlamlı bir piyasa değeri varken satılıp satılmaması gerektiğini sorun.
Mevsimsel ekipman satın alırken, tahmini boşta kalma sürelerinde kiralanıp kiralanamayacağını düşünün.
Büyük bir projeyi tamamlarken, özellikle o proje için satın alınan alet ve malzemelerin başka bir potansiyel kullanımı olup olmadığını değerlendirin.
Bir ofisi kapatırken veya taşırken, elden çıkarmaya karar vermeden önce yeniden satışa uygun mobilya ve ekipmanı belirleyin.
Bir varlıktan değer kazanmanın en iyi zamanı genellikle işteki herkesin var olduğunu unutmadan öncedir.
15. Bir Sonraki Gelir Fırsatı Zaten Bilanço Sayfanızda Olabilir
İş büyümesi her zaman yeni bir ürün, başka bir fabrika veya pahalı bir pazarlama kampanyası gerektirmez.
Bazen şirketin zaten sahip olduğu şeyleri daha iyi anlamakla başlar.
Bir inşaat şirketi, projeler arasında duran aletlerde değer bulabilir.
Bir otel, yenileme sırasında değiştirilen mobilyalardan para kazanabilir.
Bir etkinlik organizatörü, daha sakin aylarda ekipman kiralayabilir.
Bir ofis, fazla monitörleri ve masaları çalışanlara satabilir.
Mevsimlik bir işletme, aksi takdirde depoda kalacak ekipmanlar için müşteri bulabilir.
Her fırsat karlı olmayacaktır.
Bazı ekipmanlar çok özeldir, risklidir, taşınması pahalıdır veya günlük operasyonlar için önemlidir.
Ancak boşta kalan varlıklarını asla incelemeyen şirketler, hangi fırsatların mevcut olduğunu asla keşfedemezler.
Ve işletmelerin maliyetleri kontrol etmek ve karlılığı artırmak için baskı altında olduğu bir ekonomik ortamda, geri kazanılabilir değeri gözden kaçırmak sorgulanmaya değerdir.
Son Düşünce: Size Ödeme Yapabilecek Varlıklar İçin Neden Ödeme Yapmaya Devam Ediyorsunuz?
Her işletme sermaye, işletme giderleri ve büyüme hakkında zor kararlar vermek zorundadır.
Ancak başka bir gelir girişimine yoğun yatırım yapmadan önce, zaten mevcut olan kaynakların bir envanterini çıkarmayı düşünün.
Depolarınızda yürüyün.
Depolama tesislerinizi gözden geçirin.
Değiştirilmeyi bekleyen ekipmanı inceleyin.
Tamamlanan projeler için satın alınan araçlara bakın.
Departman yöneticilerine aylardır kullanılmayan varlıklar hakkında soru sorun.
Sonra önemli bir soru sorun:
Bu kaynaklardan herhangi biri başkası için değer yaratabilir mi?
Cevap evet ise, şirketinizin kiralama geliri elde etme, yeniden satış yoluyla sermaye geri kazanma veya gereksiz depolama maliyetlerini azaltma fırsatı olabilir.
Her kullanılmayan varlığı ticari bir ürüne dönüştürmek zorunda değilsiniz.
Sadece kullanılmayanın değersiz olduğunu varsaymayı bırakmalısınız.
Bir sonraki iş fırsatınız satın almanız gereken bir şey olmayabilir. Zaten satın aldığınız ve kullanmayı bıraktığınız bir şey olabilir.
İş Varlıklarınızı Daha Verimli Çalıştırın
Kullanılmayan ekipmanınız, aletleriniz, makineleriniz, mobilyalarınız veya diğer uygun varlıklarınız mı var?
Life4Rent'in kiralanabilir eşyaların potansiyel müşteriler tarafından görünür hale getirilmesine nasıl yardımcı olabileceğini keşfedin.
İster küçük bir işletme, ister müteahhit, ister mevsimlik bir işletmeci veya köklü bir şirket olun, mevcut varlıklarınızı daha iyi kullanmak yeni ticari fırsatlar yaratabilir.
Sadece depolamayın. Kazanma potansiyelini keşfedin.
Life4Rent — Her Şeyi Kirala. Her Yerde Kazan.